К и Г КОНСУЛТИНГ ГРУП ООД • Практическо ръководство • Актуално към 17.10.2026 г.
Онлайн магазинът може да е готов, продуктите да са качени и рекламата да е планирана. Преди да приемете първата поръчка обаче, трябва да е ясно кой начислява ДДС, в коя държава се дължи данъкът и как ще се документира продажбата.
Първото задължение по ДДС понякога възниква още при разходите за стартиране. Реклама от чуждестранен доставчик, абонамент за платформа или покупка на стоки от ЕС могат да изискват действия, преди магазинът да има приходи.
В този материал разглеждаме основните проверки за търговец, установен в България. Подходът започва с реалния модел на работа: какво продавате, на кого, откъде се изпраща стоката и каква е ролята на платформата.
1. Опишете модела на продажбите, преди да настройвате ДДС
Подгответе кратка карта на дейността с отговори на пет въпроса:
- Какво продавате? Физически стоки, файлове за изтегляне, софтуер, абонамент или индивидуална услуга.
- Кой е клиентът? Краен потребител или предприятие, което купува за дейността си.
- Къде е клиентът? В България, друга държава от ЕС или извън ЕС.
- Откъде тръгва стоката? От България, чуждестранен склад или производител извън ЕС.
- Кой продава за целите на ДДС? Вашата фирма или платформа, която за конкретната сделка се счита за доставчик.
Един магазин може да има няколко модела едновременно. Продажба на тениска от Пловдив до Виена, изпращане от склад в Германия и автоматично изтегляне на дигитален шаблон трябва да се разглеждат отделно. Общият профил в платформата не означава общ данъчен режим.
Съберете договорите с платформите, примерни фактури за техните услуги и описание на логистиката. Това позволява счетоводната проверка да стъпи върху реалните отношения между участниците.
2. Проверете регистрацията по ДДС в България
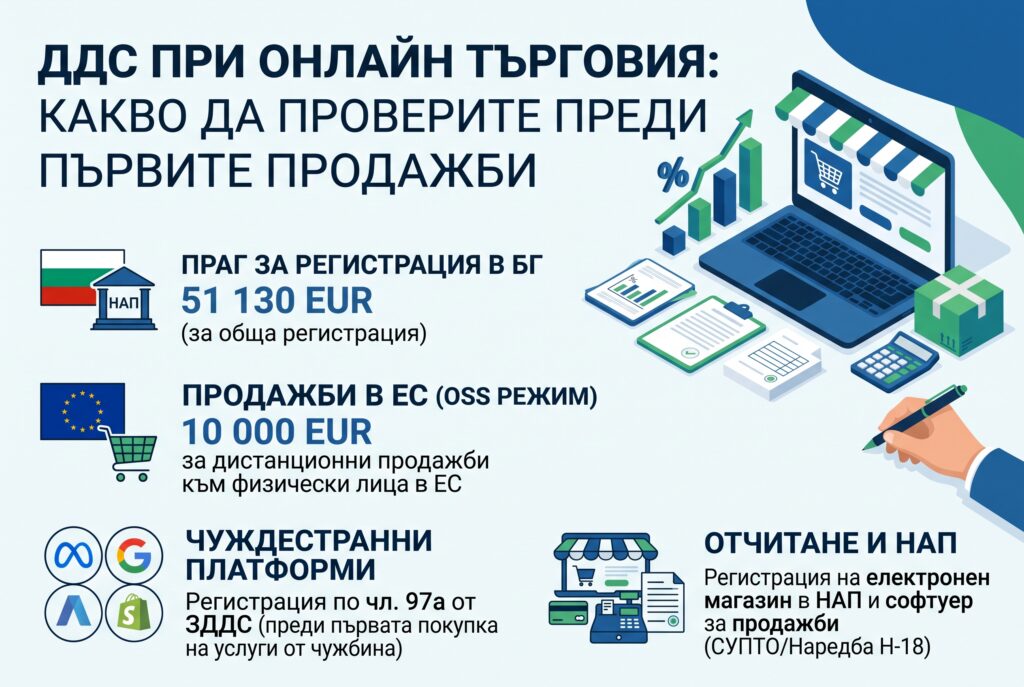
От 01.01.2026 г. за установените в България лица общият праг за задължителна регистрация е годишен оборот в страната, надвишаващ 51 130 евро. Оборотът се проследява ежедневно през календарната година. Заявлението се подава в 7-дневен срок от надвишаването, а за дата на регистрация се счита следващият ден. [1]
Не използвайте старото правило за последните 12 последователни месеца. За освобождаването по режима за малки предприятия в страната оборотът трябва да е до 51 130 евро както през текущата, така и през предходната календарна година и да са изпълнени останалите условия, включително да няма регистрация по общия ред. [1]
Практическа стъпка: определете как се изчислява законовият оборот за вашите доставки и кой го следи. Постъпилата по банка сума след удържани комисиони не е достатъчна за тази цел.
Преди старта сравнете и вариант за доброволна регистрация. Анализът трябва да отчита покупките, възможния данъчен кредит, крайните цени, вида на клиентите и административните разходи. Решението има различен ефект при продажби основно към потребители и при работа основно с регистрирани по ДДС предприятия. [2]
3. Проверете рекламата, абонаментите и услугите от чужбина
При получаване на облагаема услуга от чуждестранен доставчик, за която данъкът е изискуем от българския получател, може да възникне регистрация по чл. 97а, ал. 1 от ЗДДС. За това основание няма минимален оборот от продажби. Заявлението се подава не по-късно от 7 дни преди изискуемостта на данъка, включително при авансово плащане. [3]
Проверете още преди плащане услугите за реклама, достъп до платформи, софтуер и посредничество. Важни са конкретният доставчик по фактурата и естеството на услугата. Името на познатата марка или начинът на плащане не решават сами въпроса.
Пример: фирма без продажби купува рекламна услуга за 100 евро без начислен данък от чуждестранен доставчик. Ако са изпълнени условията за обратно начисляване, българската фирма самоначислява 20 евро ДДС. При регистрация само по чл. 97а тя няма право на данъчен кредит; при тези условия общият разход е 120 евро. [3, 4]
Регистрацията само по чл. 97а има различен обхват от регистрацията по общия ред. Тя сама по себе си не означава начисляване на ДДС върху всички продажби на магазина. След нея обаче има задължения за съответното документиране и деклариране. [3, 4]
4. Продажби към потребители в ЕС: прагът от 10 000 евро
При определени условия общ праг от 10 000 евро без ДДС позволява вътреобщностните дистанционни продажби на стоки и трансграничните електронни услуги към потребители да останат с място на облагане в държавата на доставчика. Прагът се отнася общо за съответните продажби към останалите държави от ЕС. [18]
За прилагането му доставчикът трябва да е установен само в една държава членка, стоките да се изпращат от нея и стойността на включените доставки да не е надвишила прага нито през текущата, нито през предходната календарна година. Възможен е и избор за облагане в държавата на потребление преди надвишаването. [5]
Пример: магазин изпраща стоки от България към потребители в Румъния, Германия и Франция. Стойността на включените продажби е съответно 4 000, 3 500 и 3 000 евро без ДДС. Общата стойност е 10 500 евро; следенето поотделно на всяка държава би пропуснало надвишаването.
При надвишаване се прилага облагане в държавата на потребление, освен ако за доставката е приложимо специално освобождаване, например надлежно заявеният режим за малки предприятия. Подгответе промяната на ставките и отчитането предварително. [5, 7]
5. Разграничете OSS и режима за малки предприятия в ЕС
OSS — обслужване на едно гише — улеснява декларирането и плащането на ДДС за обхванатите продажби към потребители в други държави членки. Вместо отделна регистрация във всяка държава само за тези продажби, търговецът може да използва регистрация за режима в България. OSS е избор на начин за изпълнение на задълженията; данъкът следва правилата на държавата на потребление. [6]
За режим „в Съюза“ декларацията е тримесечна, а подаването и плащането са до края на месеца след тримесечието. Приспадане на данък по покупки не се извършва чрез OSS декларацията. [6]
Режимът за малки предприятия в ЕС е различна възможност: освобождаване от начисляване на ДДС за допустимите доставки в избрани държави. От 2026 г. установени в България лица могат да го прилагат след съответната регистрация и предоставяне на номер с окончание –EX. [7]
Проверяват се общият годишен оборот в ЕС до 100 000 евро, приложимите национални и секторни прагове, периодите за допустимост и изключените доставки. Малкият оборот в България не дава автоматично освобождаване в чужбина. Дори фирма, регистрирана по общия ред в България, може при изпълнение на условията да използва освобождаването в друга държава членка. [1, 7]
Преди избора съпоставете цените, отчетността и отражението на освобождаването върху правото на данъчен кредит за свързаните покупки.
6. Уточнете кога платформата събира ДДС
Продажбите през Etsy, Amazon или eBay изискват проверка по видове сделки. Платформите могат да се считат за доставчик в определени законово предвидени случаи. Това не важи автоматично за всички физически стоки, продавани от установен в ЕС търговец. [8]
При автоматично доставяни дигитални файлове Etsy посочва, че събира и внася ДДС за купувачи в ЕС и други определени държави. Този режим не трябва да се пренася механично към физическите продукти или към продажбите през собствен сайт. [9]
В отчетите разграничете:
- продажната стойност и възстановяванията към клиенти;
- ДДС, събран от платформата, когато тя има това задължение;
- комисиони, реклама, други такси и действително изплатени средства.
Не използвайте само банковото постъпление като отчет за продажбите. Осигурете връзка между поръчката, данъка, таксите и изплащането, за да избегнете пропуски или двойно отчитане.
7. Проверете чуждестранните складове, dropshipping и print-on-demand
При Amazon FBA или друг склад в чужбина проверката трябва да предхожда изпращането на наличностите. Съхраняването на собствени стоки в друга държава обичайно поставя въпрос за местна ДДС регистрация и отчетност. OSS не обхваща преместването на собствените стоки и не заменя всички местни задължения. [10]
При схема България → склад в Германия → клиент разграничете преместването до склада, продажбата към германски клиент и изпращането от Германия към потребител в друга държава членка. Всеки етап изисква собствена проверка.
При dropshipping и print-on-demand проследете всяка верига: кой купува от производителя, кой организира превоза, къде започва той и кой е вносителят. Производство и изпращане в различни държави може да доведе до различно третиране на поръчки от един магазин. Самият надпис „dropshipping“ не определя мястото на облагане. [11]
За дигиталните продукти проверете и начина на предоставяне. Автоматично изтеглен файл може да представлява електронна услуга. Индивидуална консултация по видеовръзка или услуга със съществен човешки труд не става електронна услуга само защото се предоставя онлайн. [12]
8. Разгледайте покупките от ЕС и вноса като отделни проверки
Покупки на стоки от ЕС. Ако фирмата няма регистрация по общия ред, проверете основанията за регистрация при вътреобщностно придобиване. При общия случай по чл. 99 заявлението се подава най-късно 7 дни преди придобиването, с което стойността на облагаемите ВОП надвишава 10 000 евро. Облага се и придобиването, с което прагът е надвишен. Това е праг за покупки, различен от прага за дистанционните продажби. [2]
Внос за собствен склад. При доставка например от Китай до България определете кой е вносителят и осигурете фактура, митническа декларация и документи за вносните вземания. За евентуален данъчен кредит са важни регистрацията, използването на стоките и надлежните документи. [4, 11]
Директно изпращане от трета страна към потребител в ЕС. IOSS може да се използва за обхванатите дистанционни продажби на внасяни стоки в пратки със собствена стойност до 150 евро, които не са акцизни. Данъкът се събира при покупката, а валидният IOSS номер се предава по установения ред за митническото оформяне. IOSS не се прилага за стоки, които вече са складирани в ЕС. [13]
IOSS декларацията е месечна. Режимът не означава общо освобождаване от мита и такси. От 01.07.2026 г. за обхванатите малки пратки е въведено временно мито от 3 евро за различна категория стоки, определена по тарифна подпозиция. При калкулацията проверете приложимото мито и таксите за обработка отделно от ДДС. [6, 14]
9. Отделете продажбите към фирми и износа
При клиент предприятие в друга държава от ЕС съберете данните му и проверете ДДС номера във VIES, когато това е относимо. При стоките са важни реалното движение между държавите и доказателствата за него. Наличието на номер само по себе си не е достатъчно за нулева ставка. [15]
При предоставяне на услуги към предприятия в ЕС се проверяват отделно мястото на изпълнение, обратното начисляване, приложимата регистрация и VIES декларирането.
При изпращане на стоки извън ЕС нулевата ставка за износ изисква изпълнение на законовите условия и доказателства. Адрес на купувача извън ЕС не доказва сам по себе си износ. Предвидете кой ще получава и съхранява митническите документи и потвърждението за напускане. [15]
10. Калкулирайте цената с правилния данък
За обичайните облагаеми продажби в България стандартната ставка е 20%, но конкретни продукти и доставки могат да имат друго третиране. При облагане в друга държава използвайте приложимата там ставка за съответния продукт. [16]
Пример: ако крайната цена е 120 евро и приложимата ставка е 20%, данъчната основа е 100 евро, а ДДС — 20 евро. Не се изваждат 24 евро от крайната цена. Формулата е: данъчна основа = крайна цена ÷ 1,20.
В прогнозата за маржа включете още покупната цена, транспорта, рекламата, комисионите, върнатите поръчки и ДДС, за който няма право на приспадане. Решете дали ще поддържате една крайна цена за всички пазари или различни цени. При еднаква крайна цена различните ставки променят сумата, която остава за бизнеса.
Направете тестови поръчки за всеки основен сценарий, включително отстъпка, платена доставка и частично възстановяване.
11. Подгответе документите и плащанията
Определете как се издават фактурите и документите за продажби, как се обработват връщанията и как се свързват плащанията с поръчките. ДДС регистрацията и изискванията за фискално отчитане трябва да се проверят поотделно.
При наложен платеж установете дали договорът с куриера предвижда пощенски паричен превод чрез лицензиран оператор. За него е предвидено освобождаване от фискален бон, но на клиента се предоставя документ с изискуемите данни. Самото наименование „наложен платеж“ не е достатъчно. [17]
За неприсъствени картови плащания Наредба Н-18 предвижда и специална възможност за документ вместо фискален бон при изпълнение на условията. Проверете действителния платежен поток и приложимостта на режима, преди да настройвате магазина. [17]
Осигурете месечен експорт с номер и дата на поръчката, продукт, държава на изпращане и получаване, статус на клиента, валута, брутна сума, данъчна основа, ставка, ДДС, възстановявания и данни за данъка, събран от платформа. Уговорете отделно и необходимата информация за магазина към НАП.
12. Списък за проверка преди първата продажба
☐ Описани са продуктите, клиентите и маршрутите на стоките.
☐ Прегледани са първите покупки, рекламата и абонаментите от чужбина.
☐ Проверени са необходимите регистрации и началните им дати.
☐ Има начин за следене на отделните обороти и прагове.
☐ Изяснени са приложимостта на OSS, IOSS и режима за малки предприятия.
☐ Проверени са складовете и преместванията на собствени стоки.
☐ Документирано е кога платформата събира ДДС.
☐ Настроени и тествани са ставките и крайните цени.
☐ Уточнени са фактурирането и фискалното отчитане.
☐ Подготвени са отчетите за продажби, такси, плащания и връщания.
☐ Осигурено е съхранение на транспортни и митнически документи.
☐ Разпределени са отговорностите и сроковете между търговеца и счетоводството.
Често задавани въпроси
Мога ли да имам задължение по ДДС, без да имам продажби?
Да. Например получаването на определени облагаеми услуги от чужбина може да изисква регистрация по чл. 97а. Затова проверката започва преди първите разходи за реклама и платформи. [3]
Прагът от 10 000 евро важи ли за всяка държава поотделно?
При описаното правило за дистанционни продажби и електронни услуги той е общ за включените трансгранични доставки към потребители в останалите държави от ЕС. Не го смесвайте с отделния праг за ВОП. [2, 5]
Щом платформата удържа данък, приключват ли моите задължения?
Първо установете какъв данък е удържан, за коя сделка и в какво качество действа платформата. Вашите покупки на услуги, останалите продажби и националната отчетност изискват собствена проверка. [8, 9]
Достатъчна ли е автоматичната ДДС настройка на магазина?
Настройката трябва да следва вече определения режим. Проверете я с реалистични тестове за продукт, клиент, държава и маршрут на изпращане. Предайте примерните отчети на счетоводството още преди старта.
Подгответе ДДС модела преди да стартирате
Планирате продажби през собствен магазин, Etsy, Amazon, eBay или Shopify? В К и Г КОНСУЛТИНГ ГРУП ООД можем да прегледаме модела ви на работа, необходимите регистрации и отчетите, които ще са нужни на счетоводството.
За първоначален преглед подгответе списък с продуктите, пазарите, складовете, платформите, начините на плащане и очакваните покупки и продажби.
Заявете консултация за стартиране на онлайн търговия.
Източници и нормативни опори
Проверени към 17.10.2026 г. Числата в текста препращат към посочените официални източници. Регистрациите се преценяват според конкретните сделки и приложимите условия.
[1] НАП: Промени в Закона за ДДС от 01.01.2026 г. и режим за малки предприятия
[2] НАП: Регистрация по ЗДДС — общ ред, регистрация по избор и ВОП
[3] НАП: Подаване на заявление за регистрация по ЗДДС — основания и срокове
[4] НАП: Условия за ползване на данъчен кредит
[5] Европейска комисия: One Stop Shop — условия за прага от 10 000 евро
[6] Европейска комисия: Деклариране и плащане чрез OSS и IOSS
[7] НАП: Специален режим за малки предприятия в Европейския съюз
[8] НАП: Онлайн електронни интерфейси и случаите, в които платформата е считан доставчик
[9] Etsy: How VAT Works on Digital Items
[10] Европейска комисия: Обяснителни бележки за ДДС при електронна търговия — включително складове в други държави
[11] Европейска комисия: Място на облагане на стоки, услуги, ВОП и внос
[12] EUR-Lex: Регламент за изпълнение (ЕС) № 282/2011, член 7 — електронни услуги
[13] НАП: Специален режим „Внос“ — IOSS
[14] Съвет на ЕС: Правила за временното мито за малки пратки от 01.07.2026 г.
[15] Европейска комисия: Освобождавания с право на приспадане — вътреобщностни доставки и износ
[16] НАП: ДДС в България — ставки и деклариране
[17] НАП: Документи за продажба — пощенски парични преводи и неприсъствени картови плащания