К и Г КОНСУЛТИНГ ГРУП ООД • Практическа статия за онлайн търговци • Актуално към 18.10.2026 г.
Един онлайн магазин може да продава еднакъв продукт на клиенти в ЕС и въпреки това да има различни задължения по ДДС за отделните поръчки. Причината често е в изпълнението на доставката: едната пратка тръгва от склад в България, а другата се изпраща директно от производител извън Европейския съюз.
Първата важна проверка е откъде реално започва изпращането на стоката към клиента. След нея се проверяват видът на клиента, стойността на пратката и ролята на платформата. Така се определя дали конкретната продажба може да попадне в OSS, в IOSS или изисква друг ред за отчитане.
Двата режима улесняват декларирането и плащането на ДДС. Те не заменят анализа на сделката, националните регистрации и митническите формалности. В тази статия разглеждаме най-честите ситуации за търговец, установен в България, който продава на крайни потребители в ЕС.
Какво означават OSS и IOSS
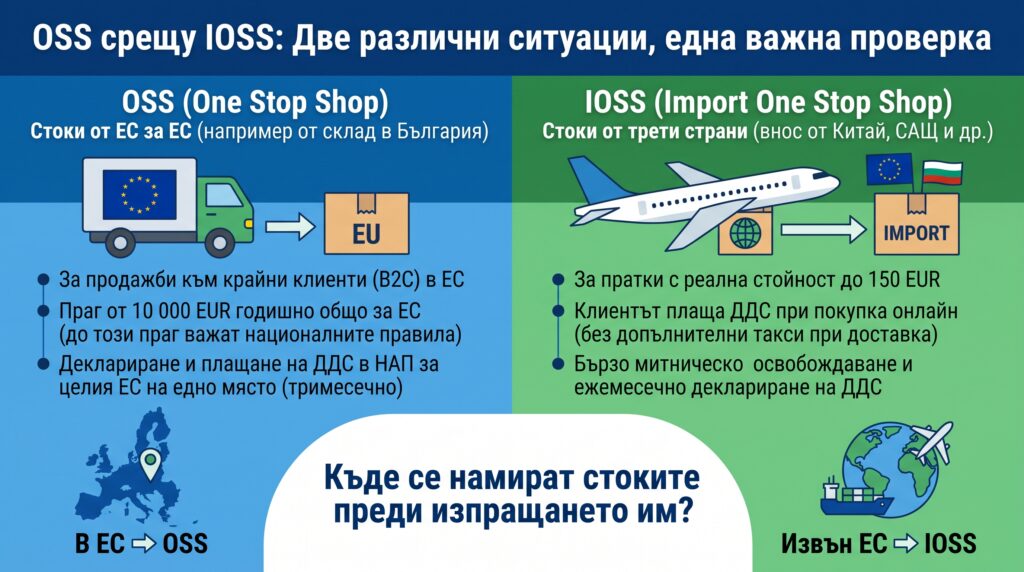
OSS е система за обслужване на едно гише. В нея има различни специални режими. Когато по-долу говорим за OSS, имаме предвид основно режим „в Съюза“, чрез който българският търговец може да отчита допустимите вътреобщностни дистанционни продажби и определени услуги към крайни потребители в други държави членки. [1]
IOSS е специалният режим „Внос“. Той е за допустими дистанционни продажби на стоки, изпращани от трета страна или територия към клиент в ЕС, в пратки със собствена стойност до 150 евро включително. Акцизните стоки са извън този режим. [2]
Режимите са доброволни механизми за изпълнение на данъчни задължения. Това означава, че изборът на механизъм е доброволен, а дължимият ДДС се определя по приложимите правила. След включване в даден режим всички доставки, които попадат в неговия обхват, трябва да се отчитат последователно чрез него. [3]
Проверете маршрута на всяка доставка
Страната на производство, адресът на доставчика и домейнът на магазина не показват непременно откъде тръгва пратката. Продукт, произведен в Китай, може вече да е внесен и да се намира в склад в Германия. Продажбата му от този склад до Франция има различен анализ от директното му изпращане от Китай до френския клиент.
За всяка група поръчки установете държавата на изпращане и държавата на получаване. Проверете кой продава на клиента, кой организира транспорта и дали клиентът купува като краен потребител. При верига от доставчици трябва да се установи и към коя доставка се отнася транспортът. Самото наличие на маршрут между две държави от ЕС още не е достатъчно за окончателен извод. [3][4]
Практическият резултат трябва да бъде ясна схема на движението, подкрепена с поръчка, фактура и транспортни данни. Ако един и същ продукт се изпраща от различни складове, настройките и отчетите трябва да различават тези поръчки.
Кога се разглежда OSS
Типична ситуация е българска фирма да изпраща собствени стоки от България до крайни потребители в Румъния, Германия или друга държава членка. Когато продажбите са облагаеми в държавата на получателя и са изпълнени условията на режима, ДДС може да се декларира чрез OSS в България. За облагането се използва приложимата ставка за съответния продукт в държавата на потребление. [1]
Пример: магазин държи стоките си в Пловдив и изпраща поръчки до потребители в няколко държави от ЕС. При приложимо облагане в държавите на клиентите и регистрация за режима, допустимите продажби могат да се включват в една OSS декларация, с необходимото разпределение по държави и ставки.
Стойността от 150 евро не е ограничение за OSS. Поръчка над тази стойност може да бъде вътреобщностна дистанционна продажба, ако отговаря на условията. Обичайните вътрешни продажби на българския търговец от България до български клиенти се разглеждат по националните правила. [1][3]
Какво всъщност означава прагът от 10 000 евро
Прагът от 10 000 евро е свързан с мястото на изпълнение на определени доставки. Той не е общ праг за регистрация по ДДС и не означава автоматична регистрация за OSS.
При установяване само в една държава членка и изпълнение на останалите условия определени трансгранични продажби могат да останат с място на изпълнение в тази държава, ако общата им стойност без ДДС не надвишава 10 000 евро както през текущата, така и през предходната календарна година. За стоките условието включва изпращането да започва от държавата, в която доставчикът е установен. [3][5]
За прага се събират съответните вътреобщностни дистанционни продажби на стоки и трансграничните телекомуникационни, радио- и телевизионни и електронни услуги към крайни потребители. Той е общ за тези доставки, а не отделен за всяка държава, магазин или платформа. За допустимите доставки може да се избере облагане в държавата на клиента и преди надвишаването му. [5]
Пример: 7 000 евро от включвани в прага продажби през собствен магазин и още 4 000 евро през платформа дават общо 11 000 евро. Отделните канали не създават отделни прагове. Точният момент на надвишаването се определя по хронологията на доставките.
Отделно се проверява приложимостта на режим за малки предприятия. Мястото на изпълнение, освобождаването от ДДС и начинът на деклариране са различни елементи на анализа. [5]
Кога се разглежда IOSS
IOSS е приложим за допустими продажби към крайни потребители в ЕС, при които стоките се изпращат от трета страна или територия, а собствената стойност на пратката не надвишава 150 евро. Прагът е за пратката; няма годишен оборотен праг от 10 000 евро, под който този вид внос автоматично да е освободен от ДДС. [2][6]
Пример: български онлайн търговец продава аксесоар на потребител в Италия. Пратката със собствена стойност 85 евро тръгва директно от Китай. Това е ситуация, в която трябва да се провери режим „Внос“, включително кой начислява ДДС и как необходимите данни достигат до митническия представител.
При правилно използване на IOSS ДДС се събира при продажбата по приложимата ставка в държавата на клиента. При вноса се прилага освобождаване от ДДС, когато са изпълнени изискванията, включително за валиден IOSS номер в митническата декларация. Целта е данъкът да бъде събран чрез режима, вместо повторно от клиента при вноса. [6]
Пратка със собствена стойност 220 евро е извън IOSS. За нея се анализират вносът, лицето, което го извършва, и последващата продажба според реалния договорен модел.
Как се проверяват 150 евро
Собствената стойност на пратката не винаги е равна на крайната сума, платена от клиента. По правило отделно посочените разходи за транспорт и застраховка се разграничават при определянето ѝ; ако са включени в цената и не могат да се отделят по документите, резултатът може да е различен. ДДС също трябва да е ясно разграничен. [7]
Пример: стоки за 140 евро без ДДС и отделно посочена доставка за 20 евро могат да имат собствена стойност 140 евро за тази проверка. Това не означава, че транспортът автоматично се изключва и от данъчната основа за начисляване на ДДС.
Проверявайте състава на действителната пратка, отстъпките, документите и начина на комплектуване. Стойността на един артикул под 150 евро не е достатъчна, ако той е част от пратка, която надхвърля прага. Изкуственото разделяне на поръчки не е надежден начин да се изпълнят условията на режима. [6][7]
IOSS и митата са отделни въпроси
Към 18.10.2026 г. прагът от 150 евро за IOSS не трябва да се представя като общо освобождаване от мито. От 1 юли 2026 г. освобождаването от мито за нискостойностни пратки е премахнато и е въведено временно мито от 3 евро в обхвата на новите митнически правила. При изчисляването му се отчита тарифната класификация на артикулите в пратката, а не просто броят на физическите бройки. [8][9]
Това мито е различно от ДДС. Начисляването на ДДС чрез IOSS не отменя митническото оформяне и проверката на митническите разходи. При определяне на продажната цена уточнете кой поема тези разходи и как се отразяват в документите и данъчната основа. [8][9]
OSS и IOSS в сравнение
| Проверка | OSS режим в Съюза | IOSS режим Внос |
| Типична доставка на стоки | От една държава членка до крайни потребители в друга | От трета страна или територия до крайни потребители в ЕС |
| Основен обхват | Допустими вътреобщностни дистанционни продажби и определени B2C услуги | Допустими дистанционни продажби на внасяни стоки |
| Ограничение до 150 евро | Няма такъв лимит за режима | Собствена стойност до 150 евро включително на пратка |
| Праг от 10 000 евро | Може да е относим за мястото на изпълнение при определени условия | Не се прилага за дистанционните продажби на внасяни стоки |
| Данъчен период | Календарно тримесечие | Календарен месец |
| Акцизни стоки | Възможни са доставки в обхвата при съответните условия | Изключени от режима |
Таблицата е ориентир за обичайни модели. За всяка продажба се проверяват конкретните условия и евентуалните специални правила. [1][2][3][4]
Какво се променя при склад в друга държава
Чуждестранният склад изисква отделна проверка на движението на собствените стоки, местните продажби и необходимите регистрации. OSS не замества автоматично задълженията в държавата на склада. [10]
Пример: българска фирма държи свои стоки в склад в Германия. Продажбата от този склад до потребител във Франция може да бъде вътреобщностна дистанционна продажба в OSS. Продажбата от същия склад до потребител в Германия обичайно е местна германска доставка на търговеца. За нея и за движението на наличностите се проверява местното отчитане. Специалните правила за платформите като считан доставчик са отделна хипотеза. [10]
Стоката не попада в IOSS само защото първоначално е произведена извън ЕС. Ако вече е внесена и се продава от европейски склад, се анализира последващата доставка от този склад.
При Amazon FBA, други фулфилмънт услуги и печат при поискване изисквайте информация за реалното място на изпълнение на всяка поръчка. Автоматичната смяна на склада може да промени данъчния анализ, без клиентът да вижда промяна в магазина.
Когато платформата вече е събрала ДДС
При определени продажби електронният интерфейс е считан доставчик за целите на ДДС и поема задължението за данъка към крайния клиент. Такава хипотеза има при улеснени чрез платформа допустими дистанционни продажби на внасяни стоки в пратки до 150 евро. [11]
Съобщение „VAT collected“ обаче трябва да се съпостави с конкретната транзакция и правилата на платформата. Проверете дали данъкът е за продажбата към клиента, за услугата на платформата към търговеца или за друго начисление. Запазвайте отчета, от който се вижда кой е събрал данъка и на какво основание.
Когато платформата е считан доставчик, не включвайте механично същия клиентски ДДС като собствено задължение в OSS или IOSS. Счетоводството трябва да отрази и вашата доставка съобразно този модел. IOSS номер, предоставен за конкретни платформени поръчки, не се използва за несвързани продажби от собствения магазин. [11]
За продажбите през различни канали поддържайте отделни признаци за „данък, събран от платформата“ и „данък, дължим от търговеца“. Това позволява проверка за пропуски и за двойно включване на една продажба.
Регистрации и срокове
Една фирма може да използва OSS и IOSS за различни допустими продажби. Регистрациите и отчетността са отделни. За режим „Внос“ се издава специален IOSS идентификационен номер, различен по предназначение от обичайния ДДС номер. [12]
За регистрация за IOSS в България НАП посочва изискване за регистрация по чл. 96 или чл. 100, ал. 1 от ЗДДС. Регистрация само по чл. 97а не изпълнява това условие. От 1 януари 2026 г. лицата, регистрирани за режим „Внос“, не могат да прилагат режимите за малки предприятия в страната или в ЕС. [2]
При OSS режим „в Съюза“ декларацията и плащането са до края на месеца след съответното календарно тримесечие. При IOSS срокът е до края на месеца след отчетния месец. За тези специални срокове няма преместване към следващ работен ден, когато крайната дата е почивен ден. [4]
След регистрация има задължения и за периоди без продажби. Ако няма доставки и корекции за деклариране, се подава нулева декларация. Специалната декларация не заменя националната справка-декларация. В нея не се приспада данъчен кредит за покупките; правото на приспадане или възстановяване се упражнява по съответния приложим ред. [3][4]
Какво трябва да съдържат отчетите
Поддържайте данни, които позволяват всяка поръчка да бъде проследена до правилния режим и данъчна ставка. Работният отчет е полезно да включва номер на поръчката, дата, канал на продажба, държава на изпращане, държава на получаване, данъчна основа, ставка, ДДС, валута и използван курс. За IOSS добавете информация за пратката и собствената ѝ стойност.
Отделяйте анулиранията, връщанията, възстановените суми и случаите, в които платформата носи задължението за ДДС. Сверявайте продажбите с платформените отчети и постъпленията, като отчитате удържаните такси. Нетното плащане по банковата сметка не показва само по себе си стойността на продажбите.
Регистрите за доставките по специалните режими се съхраняват 10 години от края на годината, през която е извършена съответната сделка, и трябва да могат да бъдат предоставени по електронен път при проверка. Не разчитайте само на временния достъп до таблото на платформата. [13]
Проверка преди първата продажба
- Опишете откъде тръгва всяка група стоки и до кои държави се изпраща.
- Разграничете крайните потребители от фирмените клиенти и установете статута на получателя.
- Проверете мястото на изпълнение и условията на прага от 10 000 евро, когато е относим.
- За директните пратки от трети страни проверете собствената стойност, състава на пратката и допустимостта за IOSS.
- Уточнете кой начислява ДДС и кой извършва митническото деклариране.
- Проверете необходимите национални, чуждестранни и специални регистрации.
- Настройте магазина и тествайте реалистични поръчки от всеки склад и канал.
- Уговорете със счетоводството отчетите, сроковете и обработката на връщанията.
Повторете тази проверка при нов склад, нов фулфилмънт партньор, нова платформа или промяна на начина на доставка. Данъчният модел трябва да следва реалните сделки, включително когато логистиката се управлява автоматично.
Подгответе модела преди да настроите данъка в магазина
В К и Г КОНСУЛТИНГ ГРУП ООД можем да прегледаме маршрутите на доставките, ролята на платформите, необходимите регистрации и отчетите за счетоводството. За първоначален разговор подгответе списък със складовете и пазарите, примерни поръчки, договорите с фулфилмънт партньорите и наличните ДДС регистрации.
Заявете консултация за OSS и IOSS и проверете модела си преди първите продажби или следващата промяна в логистиката.
Източници и нормативни опори
Проверени към 18.10.2026 г. Числата в текста препращат към официалните източници по-долу. Примерите и списъкът за проверка илюстрират приложението на правилата при посочените предпоставки.
[1] НАП — Специален режим в Съюза и специален режим извън Съюза
[2] НАП — Специален режим за обслужване на едно гише Внос IOSS
[3] Европейска комисия — One Stop Shop и условия за прага от 10 000 евро
[4] Европейска комисия — Деклариране и плащане в OSS и IOSS
[5] EUR Lex — Директива 2006/112/ЕО член 59в и режимите за малки предприятия
[6] Европейска комисия — Обяснителни бележки за ДДС при електронната търговия
[7] Испанска данъчна администрация — Собствена стойност на нискостойностни пратки
[8] Европейска комисия — Митнически правила за временното мито от 1 юли 2026 г
[9] Европейска комисия — Насоки за ДДС във връзка с митото от 3 евро
[10] Европейска комисия — Обяснителни бележки за складове и доставки на стоки в ЕС
[11] НАП — Информация за електронни интерфейси и IOSS
[12] Европейска комисия — Регистрация за OSS и IOSS
[13] Европейска комисия — Регистри и проверки при OSS и IOSS