К и Г КОНСУЛТИНГ ГРУП ООД • Практическа статия за онлайн търговци • Актуално към 18.10.2026 г.
Преди да решите дали за една онлайн продажба трябва касов бон, проверете как е оформено плащането. Надписът „наложен платеж“ в магазина и постъплението от куриера по банковата сметка не са достатъчни, за да определят режима. Необходими са договорът за услугата и документите за конкретната пратка.
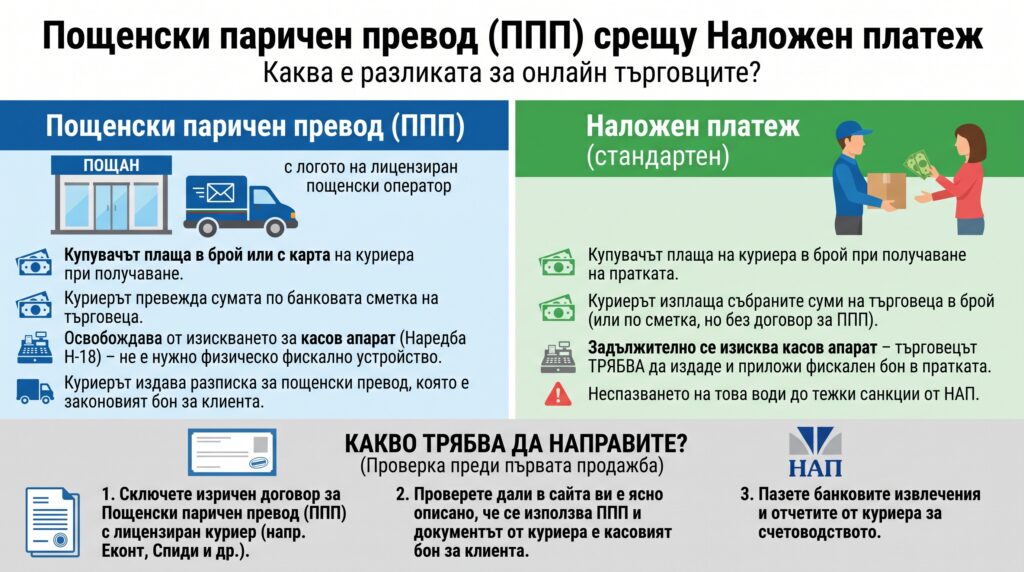
Наложеният платеж и пощенският паричен превод често участват в една доставка. Те обаче описват различни услуги и имат значение за начина, по който се документира продажбата. При действително плащане чрез пощенски паричен превод от лицензиран за тази услуга оператор е предвидено изключение от общото изискване за фискален бон. Остава задължението клиентът да получи документ за продажбата. [2]
Статията разглежда обичайни продажби на стоки от онлайн търговци в България. При специални дейности и трансгранични доставки проверката се прави отделно.
Разликата между двете услуги
Наложеният платеж означава, че получателят плаща посочена от подателя сума, за да получи пратката. Той свързва предаването на стоката със събирането на парите. Сам по себе си този термин не определя дали събраната сума се обработва чрез пощенски паричен превод. [3]
Пощенският паричен превод, съкратено ППП, има конкретно законово съдържание. По § 1, т. 9 от Закона за пощенските услуги подателят предоставя пари в брой в точка от мрежата на лицензиран оператор и нарежда цялата сума да се изплати на получателя в брой, без приспадане. За услугата е необходима съответната индивидуална лицензия. [3]
Затова една пратка може да бъде доставена срещу наложен платеж, а плащането да се обработи чрез ППП. Възможни са и други договорени модели. Например документацията на Спиди различава обикновен наложен платеж, наложен платеж чрез ППП и отделно възможност за издаване на касов бон от името на търговеца. Услугите се активират според договора и съответните настройки. [5][6]
Практическият въпрос е коя услуга е използвана за конкретната продажба. Рекламното описание „плащане при доставка“ трябва да бъде подкрепено от действителното оформяне при оператора.
При предложения за комбинирана услуга с банково изплащане поискайте писмено обяснение на правния модел и документите за отделните му етапи. Съпоставете ги със законовото съдържание на ППП. Това е практическа последица от разграничението между услугите и следва да се обсъди за конкретния договор.
Първите документи за проверка
Започнете с една реална, приключена поръчка. Проследете я от магазина до банковото постъпление или изплащането в брой. Поискайте пълния набор документи, вместо да разчитате на устно уверение, че куриерът „поема всичко“.
- Договор и анекс с оператора, от които личи договореният модел за събиране и изплащане на сумите.
- Товарителница и потвърждение за избраните допълнителни услуги по конкретната пратка.
- Разписка, електронно потвърждение или друг документ за извършения ППП, когато се използва такава услуга.
- Документът за продажбата, който клиентът получава от търговеца.
- Справка за събраните и изплатените суми, фактура за таксите и документ за тяхното удържане или плащане.
- Извлечение от банковата сметка или документ за получаването на сумата в брой.
Проверете оператора в публичните регистри на Комисията за регулиране на съобщенията. За ППП е от значение лицензията за тази услуга. Вписването като доставчик на куриерски услуги само по себе си не удостоверява същото право. [3][4]
След това сравнете данните. Продавачът в документа за продажба, страната по куриерския договор и получателят на парите трябва да могат да се свържат ясно. Ако се използва посредник или друго лице получава сумите, пазете и документите, които обясняват защо.
Препоръчителен контрол: съхранявайте номера на поръчката, товарителницата и платежния документ така, че по всеки от тях да се намират останалите. Това е особено полезно, когато един банков превод обединява десетки доставки.
Кога се издава касов бон
При обикновен наложен платеж общото правило за документиране с фискален бон остава приложимо, ако плащането не попада в законово изключение. НАП изрично разглежда наложения платеж сред случаите, при които начинът на плащане може да поражда такова задължение. [7]
При ППП чрез оператор с необходимата лицензия се прилага изключението по чл. 3, ал. 1 от Наредба Н-18. Проверката трябва да установи действително извършена услуга ППП за съответната продажба. Самото наличие на договор с лицензирана фирма не доказва, че всяка нейна пратка е обработена по този ред. [1][2]
От това следва и практическият извод, че банковото постъпление от куриера не определя само по себе си начина, по който клиентът е платил. То може да представлява последващо изплащане на вече събрани суми. Документирайте и двата етапа. [2][5]
| Ситуация | Какво установявате | Как организирате документите |
| Наложен платеж без доказан ППП | Основанието за фискално отчитане | Определяте кой и по какъв ред издава бона |
| Наложен платеж чрез доказан ППП | Услугата по пратката и лицензията | Осигурявате документа за продажбата и връзката с превода |
| Куриер издава бон от името на продавача | Договорения обхват и активираната услуга | Сверявате съдържанието и получавате отчетите |
| Клиент плаща в брой в магазина | Реалното плащане в обекта | Проверявате общия ред за касов бон |
Таблицата е ориентир за проверка. Конкретната организация трябва да съответства на приложимия режим и договорените услуги. При възложено на куриера издаване на бон проверявайте от чие име е документът и за коя продажба се отнася. Бонът за транспортната услуга на куриера има различен предмет от бона за продадената стока. [6]
Документът за продажбата при ППП
Когато се прилага изключението за ППП, клиентът получава документ на хартия или в електронен вид. Минималните данни се определят чрез препращането в чл. 3, ал. 1 към чл. 26, ал. 1, т. 1, 4, 7 и 8 от Наредба Н-18. Документът трябва да показва: [13]
- коя фирма продава, включително наименованието и адреса ѝ за кореспонденция;
- идентификатора на продавача по чл. 84 от ДОПК, обичайно ЕИК за дружество;
- какви артикули или услуги са купени, с техните количества, стойности и кодове на данъчните групи;
- крайната дължима сума и използвания начин или начини за плащане.
За добра проследимост добавете номер и дата на документа, номер на поръчката и товарителницата. Това са препоръки за организация на процеса, извън изброения минимум по конкретното препращане. Ако документът има и друго предназначение, например фактура, спазват се и изискванията за него.
Описанието на артикулите трябва да позволява да се разбере какво е продадено. Ред „Поръчка 458“ не дава същата информация като „Памучна тениска, модел А, 2 броя“. При няколко артикула пазете разбивката, включително когато са с различно данъчно третиране.
Разписката за превода удостоверява движението на парите. Проверете отделно дали клиентът е получил и изискуемата информация за продажбата. Не приемайте, че един документ изпълнява всички функции само заради наименованието му.
Кога и как документът стига до клиента
Чл. 25, ал. 3 от Наредба Н-18 предвижда два начина при ППП. Хартиеният документ придружава стоката и се предава заедно с нея. Електронният се издава най-късно при напускането на стоката от търговския обект. За услуги срокът е най-късно при плащането. [1]
Настройте процеса така, че документът да се предоставя на клиента своевременно. Генерирането на PDF само във вътрешната администрация на магазина не е достатъчна организация за предоставянето му. Проверявайте адреса за получаване и дали съобщението действително е изпратено.
Практично е да запазвате копие на документа и следа от изпращането: дата, адресат и идентификатор на съобщението. При хартиен вариант предвидете проверка преди затварянето на пратката. Тези контроли помагат и при спор за съдържанието на покупката.
Кога фактурата може да изпълни тази функция
По чл. 25, ал. 4 от Наредба Н-18 отделният документ при ППП може да не се издава, ако за продажбата има данъчен документ по чл. 112 от ЗДДС с необходимите данни от посоченото препращане. В тази хипотеза кодът на данъчната група е изключен от изискуемите данни. [1]
Проверете конкретния шаблон на фактурата. Той трябва да позволява да се установят продавачът, артикулите, сумите и начинът на плащане. Преценете и кога документът се предоставя на клиента, за да не остане празнина при изпращането на стоката.
Задължението за фактура се разглежда отделно от освобождаването от касов бон. При обичайна продажба на данъчно незадължено физическо лице законът допуска да няма фактура, но тя може да бъде издадена по желание на страна по сделката. При приложимия режим остават документът при ППП и отчитането на продажбата. Регистрираните по общия ред на ЗДДС лица включват продажбите без фактури в съответния отчет по чл. 119. [8]
Проверявайте и за двойно отчитане. Ако една продажба е представена във фактура, документ при ППП и куриерска справка, тя продължава да е една продажба. В счетоводните данни трябва да се вижда връзката между документите.
Събраната сума и удържаните такси
Куриерът може да събере пълната цена от клиента, но да изплати по-малко след договорено удържане на такси. Организирайте отчитането така, че продажбата, разходът за услугата и окончателният превод да се проследяват отделно.
Пример за обикновен наложен платеж с банково изплащане: дружество, регистрирано по общия ред на ЗДДС, продава стока за 120,00 евро с включен 20% ДДС. Приемаме, че фискалното документиране е осигурено, няма други начисления към клиента и операторът удържа договорена такса 4,80 евро.
| Елемент | Сума в евро |
| Цена, платена от клиента | 120,00 |
| Данъчна основа на продажбата | 100,00 |
| ДДС по продажбата | 20,00 |
| Удържана такса по разчета | 4,80 |
| Нетно изплатена сума | 115,20 |
Разликата от 4,80 евро трябва да се свърже с документа за услугата и разчета за удържането. ДДС по самата такса и евентуалният данъчен кредит се разглеждат отделно според документа и приложимите условия. Числата са илюстративни и не представляват тарифа на оператор. Примерът показва сверяване на обикновен наложен платеж; при ППП се съобразява и законовото правило за изплащане на пълната сума.
Полезната проверка е дали всички 120,00 евро са проследени: 115,20 евро като получени средства и 4,80 евро като договорено удържане. Записването само на банковото постъпление оставя част от движението необяснена.
Разграничете и кой купува транспортната услуга. Когато клиентът дължи доставката директно на куриера, документите са различни от ситуация, при която магазинът начислява собствена цена за доставка и после плаща на оператора. Проверете договора и условията към клиента преди счетоводното отразяване.
Отказани пратки и върнати стоки
При сверяването разделяйте пратките поне на доставени, неполучени и върнати след получаване. Един общ статус „върната“ често скрива различни обстоятелства.
Пратката не е получена. Проверете дали има събрани пари, предварително издадени документи и върната в склада стока. Самата създадена товарителница не доказва приключила продажба. Куриерският разход за неуспешната доставка също трябва да бъде проследен.
Стоката е получена и впоследствие върната. Свържете първоначалната продажба с основанието за връщане, приемането на стоката и възстановяването на сумата. Когато има фактура и е настъпило намаление на данъчната основа или разваляне на доставката, се прилага редът за кредитно известие по чл. 115 от ЗДДС. [9]
Върната е само част от поръчката. Установете конкретните артикули, количества и суми. Запазете връзката с първоначалния документ, за да не бъде отменена цялата продажба поради частично връщане.
Ако е издаден фискален бон, проверете приложимия ред за сторно операция, включително начина на връщане на парите. НАП разглежда отделно основанията и документите за тези операции. Не създавайте сторно бон механично само защото в куриерската справка има върната пратка. [10]
Плащане с карта и получаване от магазина
Карта на ПОС терминала на куриера, карта във виртуалния ПОС на магазина и плащане в брой в собствен обект са различни ситуации. Отбелязвайте ги отделно в системата.
Ако клиентът плаща с карта при куриера, поискайте потвърждение как е оформено събирането на сумата по използваната услуга. ПОС бележката сама по себе си не доказва ППП. Обърнете специално внимание на правното основание на модела, предвид законовото описание на ППП с внасяне и изплащане в брой. Проверяват се договорът и документите за отделните етапи.
Неприсъственото картово плащане към онлайн магазина има собствен режим. Наредба Н-18 допуска алтернативно отчитане без фискален бон при изпълнение на съответните условия. То изисква специален документ и изпълнение на допълнителни задължения. Използването на виртуален ПОС не активира автоматично този ред. [11]
При получаване и плащане в брой в магазина проверката се прави за реалното плащане в обекта. Избраният по-рано в поръчката етикет „ППП“ не променя факта, че сумата е приета непосредствено от търговеца. [2]
Подаване на информация за електронния магазин
Начините на плащане са важни и за информацията по чл. 52м от Наредба Н-18. Според указанията на НАП задължението обхваща съответните лица, които продават чрез електронен магазин и приемат плащания, изискващи фискален бон. Ако магазинът не приема такива плащания, подаването по този ред не е задължително и може да се направи доброволно. [12]
Когато задължението е приложимо, информацията се подава преди започването на дейността. При промяна на обстоятелствата е предвиден 7-дневен срок за актуализация. Отделните задължения по алтернативния режим за картови плащания също трябва да се проверят. [12][11]
Затова при добавяне на нов начин на плащане прегледайте отново настройките и отчитането. Магазин, започнал само с ППП, може впоследствие да включи плащане в собствен обект или картов метод, който изисква различна организация.
Три примерни ситуации за проверка
Нова интеграция е променила услугата. Договорът предвижда ППП, но след обновяване на куриерския модул част от товарителниците се създават с обикновен наложен платеж. Проверете засегнатия период и конкретните пратки. Възстановяването на настройката за бъдещите поръчки не изяснява документите за вече обработените.
Един превод покрива много поръчки. В банката постъпват 2 760 евро, а доставените поръчки са за 2 880 евро. Вместо да приемете разликата от 120 евро за такса, поискайте подробен разчет. В него може да има удържани услуги, възстановени суми или салдо от друг период. Всяка разлика трябва да има установен произход.
Продавачът и получателят на сумата се разминават. Магазинът е на дружество, но куриерският профил е останал на физическо лице. Проверете договорите, документите за продажба и основанието парите да се получават от това лице. Коригирайте организацията за бъдещите пратки и изяснете вече получените суми със счетоводителя.
Това са примерни контролни ситуации. Реалните действия зависят от установените факти и документите.
Проверка при месечното приключване
Поддържайте обща справка, в която всяка поръчка има връзка с пратката и плащането. За начало са полезни следните полета:
- номер на поръчката и номер на документа за продажба;
- номер на товарителницата и действително използвана платежна услуга;
- стойност на стоките, отстъпки и начислена от магазина доставка;
- дата на изпращане, дата на доставяне и окончателен статус;
- сума, събрана от получателя, и дата на събирането;
- такси, удръжки, възстановявания и номер на разчета;
- дата и сума на изплащането към търговеца;
- връзка с коригиращите документи при връщане.
Отделяйте недоставените поръчки и доставените, но още неизплатени суми. При пратки около края на месеца запазвайте всички дати, за да може счетоводителят да определи правилния период. Банковият превод през следващия месец не е достатъчен самостоятелен критерий за периода на продажбата.
Контролът е полезен и при данъчна проверка. НАП посочва, че съпоставя информацията от куриерските дружества с отчетените обороти. Разликите трябва да могат да се обяснят чрез конкретни доставки, връщания и разчети. [7]
Какво да подготвите преди първата продажба
Преди да активирате наложен платеж, преминете през една тестова поръчка от началото до края. Проверете следното:
- Установени са операторът, лицензията и договорената услуга.
- Настройката за пратката съответства на договорения модел.
- Определено е кой издава необходимия документ за продажба и кога.
- Клиентът действително получава документа по избрания канал.
- Артикулите, сумите и начинът на плащане са правилно описани.
- Счетоводителят получава разчета за пълната събрана сума и удръжките.
- Има процедура за неполучени пратки, връщания и частични възстановявания.
- Прегледани са приложимите задължения за електронния магазин.
Повтаряйте теста при смяна на куриер, нов модул или промяна в начините на плащане. Запазеният пример с всички документи дава конкретна основа за настройване на ежедневната работа.
За преглед на вашия модел подгответе договора с куриера, една доставена и една върната поръчка, документите към клиента и справката за изплатените суми. С този комплект К и Г КОНСУЛТИНГ ГРУП ООД може да обсъди с вас документирането и счетоводната организация на онлайн продажбите.
Източници и нормативни опори
[1] Наредба Н-18 — текст, публикуван от НАП. Относими разпоредби: чл. 3, ал. 1; чл. 25, ал. 3 и 4; чл. 26, ал. 1, т. 1, 4, 7 и 8.
[2] НАП — Фискални устройства. Общото правило за фискално отчитане и изключенията според начина на плащане.
[3] Закон за пощенските услуги — текст на КРС с изменения до ДВ, бр. 81 от 03.10.2025 г.. Чл. 3 и 39; § 1, т. 9 и 12 от допълнителните разпоредби.
[4] КРС — Публични регистри. Проверка на операторите и лицензиите за пощенски парични преводи.
[5] Спиди — Документация за настройките на модулите. Разграничение между услугите и необходимите договорености. Използвана е като пример за конкретен оператор.
[6] Спиди — Касов бон за наложен платеж. Договорна услуга за издаване на бон вместо търговеца.
[7] НАП — Облагане на продажби в интернет. Раздели за документирането и съпоставянето на информация от куриери.
[8] НАП — Фактуриране. Фактури, изключения и отчет за извършените продажби по чл. 119 от ЗДДС.
[9] ЗДДС — чл. 115, консолидиран текст в Правко. Корекции при изменение на данъчната основа или разваляне на фактурирана доставка.
[10] НАП — Сторно операции. Основания и документиране на сторно операциите.
[11] НАП — Алтернативен режим за регистриране и отчитане на продажбите. Неприсъствени картови плащания при изпълнение на специалните условия.
[12] НАП — Изисквания към е-търговците. Подаване и актуализиране на информацията за електронен магазин.
[13] НАП — Документи за продажба. Документите към клиента при пощенски паричен превод и разграничението от фискален бон.
Източниците са проверени на 18.10.2026 г. Изводите се прилагат според конкретните договори и фактическото движение на стоките и плащанията.